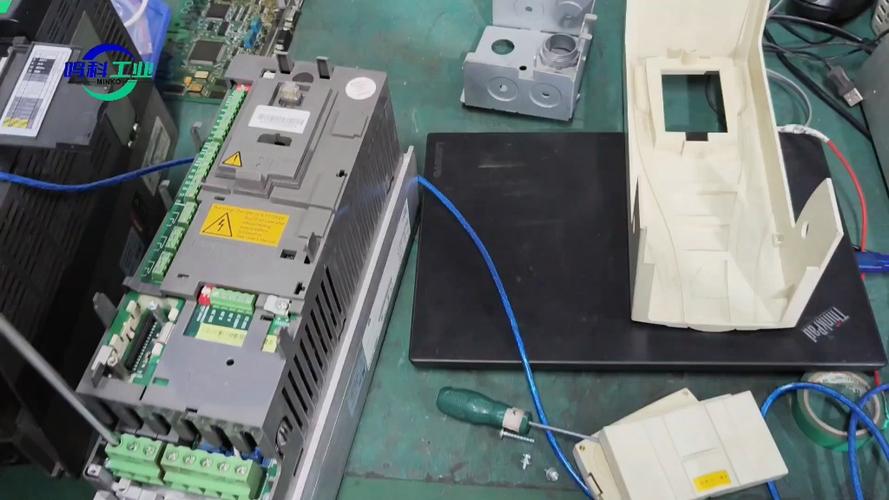
国产变频器的「成长烦恼」 从引进到自主的荆棘之路
变频器,作为工业自动化领域的核心部件,通过改变电机工作电源频率来控制交流电动机,在节能、调速和工艺控制中扮演着不可或缺的角色。回望国产变频器的发展初期,这条道路并非坦途,而是充满了技术、市场与品牌的多重「成长烦恼」。
一、技术壁垒:从「卡脖子」到艰难破冰
20世纪80年代至90年代,中国变频器市场几乎被日本三菱、富士、安川以及欧美西门子、ABB等品牌垄断。国产变频器起步时,面临的是核心技术完全空白:IGBT(绝缘栅双极型晶体管)等功率器件依赖进口,控制算法(如矢量控制、直接转矩控制)被国外专利封锁,甚至连基础的生产工艺和测试设备都极度匮乏,国内企业大多只能购买国外散件进行组装。
最早一批国产变频器企业(如华为电气、正泰、惠丰等)从模仿开始,但很快发现「形似而神不似」——低频转矩不足、跳闸频繁、抗干扰能力差等问题频发。一位早期从业者回忆:「拆开国外机器,连电路板上的元器件布局都看不懂,更别提软件代码了。」这种技术断层导致国产变频器在精度和可靠性上远远落后,只能应用于风机、水泵等对性能要求不高的简单场景。
二、市场信任危机:「国产=低端」的刻板印象
即便国产变频器以极低的价格进入市场(通常只有进口品牌的三分之一到二分之一),却依然遭遇用户的冷眼。彼时,国内工业客户普遍存在「进口崇拜」:生产中一旦因变频器故障停机,造成的损失可能远超设备差价,因此宁愿多花钱买「安心」。一家纺织厂曾做过实验:把国产变频器与进口品牌放在同一条拉线上,结果国产机平均无故障时间不到2000小时,而进口机超过8000小时。这一数据被业内广泛传播,进一步固化了「国产不可靠」的标签。
更要命的是,早期国产变频器缺乏完善的售后服务体系,一旦烧毁或损坏,备件难寻、维修无门。这迫使许多用户宁可高价买进口旧设备,也不愿给国产新品一个机会。
三、资金与人才的双重匮乏
变频器属于电力电子、微电子、自动控制、电机学等多学科交叉产品,研发投入巨大,周期漫长。而初创期的国产企业大多为民营小厂,资金仅够维持生存。原华为电气一位高管曾透露:当年研发矢量控制算法时,因为买不起实时仿真系统,只能靠人工计算和大量试错,一台样机反复烧毁几百次。
高端人才极度稀缺——精通电机控制又懂嵌入式软件的工程师几乎全部集中在高校和外企。即便企业培养出一些骨干,也很快被外企高薪挖走。人才断层让国产变频器的迭代速度极其缓慢,很多产品停留在「能用即可」的水平。
四、国际巨头的挤压与价格绞杀
面对国产力量的萌芽,国际巨头采取了惯用策略:先放任低端市场,待国产品牌尝试向上突破时,立即大幅降价。例如2000年前后,某欧洲品牌一款通用变频器突然降价40%,直接导致一批刚站稳脚跟的国产厂商陷入亏损。这些巨头还通过专利诉讼、独家供货协议等手段,打压国产变频器的OEM配套渠道。可以说,国产变频器是在夹缝中顽强生长的。
五、转机与突破:从烦恼中淬炼出路
尽管初期困难重重,国产变频器并未消亡。一些企业选择了「农村包围城市」的路线:深耕细分行业如塑料机械、空压机、起重设备,针对行业特殊需求定制功能,逐渐积累口碑。国家「863计划」和「中国制造2025」等政策开始为国产工控设备提供专项支持,推动了IGBT国产化、矢量控制算法开源化。
到2010年后,以汇川技术、英威腾、蓝海华腾等为代表的企业,不仅在中低压变频器市场占据了半壁江山,还开始向中高压、多传动机组等高端领域进军。回望那段「成长烦恼」,恰恰是技术孤立、市场偏见与激烈竞争共同铸就了国产变频器的韧性与后劲。
任何后来者的崛起都不会是一帆风顺的。国产变频器的早期阵痛,是中国制造业一个微缩切片——从仰视、模仿到反思、超越。曾经的烦恼,如今已成为经验与动力。而对今天的其他关键工业部件而言,国产变频器的历程或许是一本用汗水和教训写成的启示录。如果该内容涵盖了过去的技能和技巧,那么这类伤痛也告诉我们:每一次超越都需要直面问题的勇气,不似预期那样笃定也在所不惜。为国产喝彩,也别忘了那些艰难的起步。
如若转载,请注明出处:http://www.kekaisz.com/product/49.html
更新时间:2026-11-03 03:54:51